
24188TEU“东方葡萄牙”轮首穿苏伊士运河!集运市场分化加剧...
航运界网消息,进入9月,集运市场不同航线分化趋势进一步扩大,美线、澳新和东南亚航线持续强势,亚欧航线疲软。
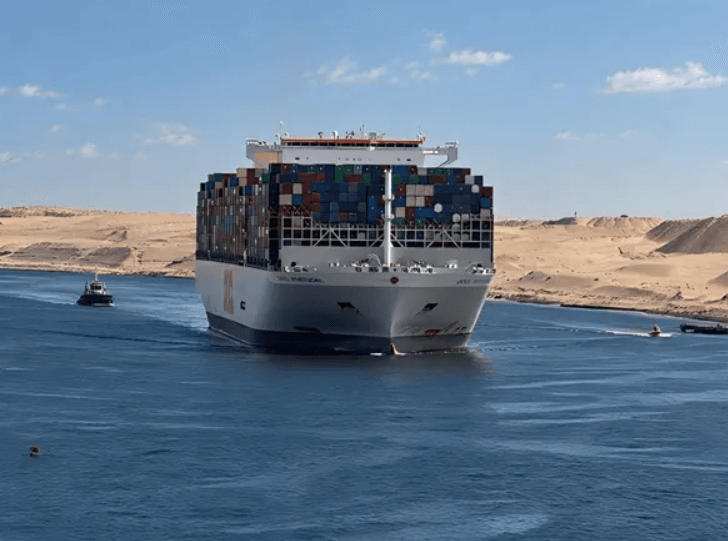
特别值得一提的是,2026年9月16日,24188TEU“东方葡萄牙”轮(OOCL Portugal)从欧洲出发,经苏伊士运河南行进入红海,这是自2023年红海危机以来东方海外首次安排超大型集装箱船复航红海。
苏伊士运河管理局主席兼董事总经理Ossama Rabiee表示,这次通行具有特殊意义。包括中远海运、达飞集团、马士基、赫伯罗特和地中海航运(MSC)在内的亚欧航线头部班轮公司都在恢复苏伊士运河通行。
他指出,2026年前8个月通过苏伊士运河的集装箱船达到7210万总吨(GT),而2025年同期为4670万总吨,同比增长54.2%。此外,9月16日当天共有39艘船通过苏伊士运河。
事实上,数据显示,班轮公司更多地安排船舶在从欧洲至亚洲航程中通过苏伊士运河,目前复航比例从8月份的18-26%上升到9月份的25-47%。从亚洲至欧洲的航次中,复航比例仍为13%-25%。
分析师表示,这一趋势表明,由于有效运力紧张,班轮公司正优先考虑使用较短的苏伊士运河航线,以便更快地将船舶和运力部署至亚洲,而且地中海船舶被优先考虑,因为航程更短。
意大利考虑派海军护航
意大利国防部长9月17日表示,鉴于近期曼德海峡安全风险上升,意大利正筹备一项海上任务,考虑出动海军保护本国商船航行安全。
BIMCO:可能已经不存在普遍共识
除了红海复航外,对于集运市场而言,还有一条消息特别值得关注。
BIMCO在9月1日至4日参加了IMO船舶温室气体减排会间工作组第22次会议(ISWG-GHG 22)后向会员表示,“对于该战略的雄心,可能已经不存在普遍共识。”
BIMCO认为,尽管成员国仍在继续进行建设性磋商,但围绕未来中期减排措施的多项核心问题仍存在明显分歧。从目前进展判断,可能很难在今年年底前取得决定性突破。
BIMCO认为,ISWG-GHG 22释放出的一个重要信号是,目前各成员国之间的分歧已经不仅存在于实施细节层面,部分争议已经涉及未来全球航运减排制度的基本架构。
BIMCO指出,几个关键要素仍然存在重大分歧。目前最重要的分歧之一是船用燃料温室气体强度(GFI)机制本身。
BIMCO强调, “GFI轨迹问题不仅在于为减排设定监管要求。还在于监管机构是否应该将这些要求设定为寻求推动所需燃料可用性的要求,或者减排要求是否应该根据市场上燃料的可用性、可扩展性和可负担性来设定。”
另一个分歧在于,要不要建立全球资金机制,这将涉及数十亿美元的巨额资金,最终由IMO管理和分配,对此也没有达成共识。
BIMCO表示,“部分成员国出于各种原因反对,其中之一是主权国家才享有对其各自公民征税的特权。”
BIMCO认为,与MEPC 83批准净零框架时相比,围绕这一核心问题的分歧目前已经明显扩大。
最后,很难就最后一个关键要素达成一致意见:支持绿色燃料和技术。
因此,未来IMO规则究竟是一套以技术标准为主的减排制度,还是同时承担全球航运碳定价、资金筹集和再分配功能的综合制度,仍然没有答案。与此同时,这一分岐也直接关系到未来航运企业所承担的合规成本最终流向哪里,以及相关资金能够在多大程度上真正转化为绿色燃料和低碳技术投资。
不过,清洁航运联盟主席Lukas Leppert提出了不同的、不那么悲观的观点。他表示,“尽管有少数反对者试图破坏航运业的气候努力,但净零框架仍然没有改变,必须毫不拖延地通过。净零框架的替代提案既没有必要也没有用处——国际海事组织已经承诺了一项战略,批准了一套实施规则,并计划在今年底通过。”
美线旺季持续
《全球港口追踪报告》(Global Port Tracker)最新预测,今年美线旺季仍在继续,预计9月进口达到峰值231万TEU,略高于7月230万TEU。
此外,美国8月零售销售环比增长1.2%,超出市场普遍预期,显示消费者在能源价格高企和通胀持续的背景下,消费支出依然具备韧性。
美线上行 欧线疲软
此外,中国出口集装箱运输市场总体平稳,远洋航线走势分化,综合指数小幅上行。
具体而言,截至9月18日,上海出口集装箱综合运价指数(SCFI)为3687.83点,较上期涨0.7%。
其中,欧洲航线,运输需求缺乏进一步增长的动能,市场运价延续调整走势。9月18日,上海港出口至欧洲基本港市场运价(海运及海运附加费)为2425美元/TEU,较上期下跌4.7%。上海港出口至地中海基本港市场运价(海运及海运附加费)为3125美元/TEU,下跌5.3%。
北美航线,运输需求表现良好,供需基本面稳固,市场运价继续上涨。9月18日,上海-美西运价上涨3.0%,至7560美元/FEU;上海-美东航线运价上涨1.0%,至10579美元/FEU;两者价差3019美元。
波斯湾航线,中东局势再度紧张,航线直航距离有效恢复仍然遥遥无期,本周运价指数小幅回落。9月18日,上海港出口至波斯湾基本港市场运价(海运及海运附加费)为6246美元/TEU,较上期下跌1.0%。
与此同时,截至9月17日,Drewry世界集装箱运价指数(WCI)为,4500美元/FEU,上涨1%。
上海-洛杉矶航线即期运价涨5%至7712美元/FEU;上海-纽约即期运价涨7%至10394美元/FEU。
图片
上海-鹿特丹运价跌9%,至3626美元/FEU,上海-热那亚运价跌5%,至4016美元/FEU。
Drewry表示,跨太平洋运价受到黄金周前需求和班轮公司运力管理的支撑;亚欧运价则因经苏伊士运河的航线服务逐步恢复以及需求相对疲弱而面临下行压力。与此同时,红海和曼德海峡周边安全风险再度上升,可能影响苏伊士航线服务恢复的进度;德国港口潜在罢工也可能加剧北欧港口拥堵,并造成船期延误。未来几周,亚洲港口拥堵和黄金周前需求仍将是影响市场的关键因素。
Xeneta首席分析师Peter Sand表示,“在美线市场火爆之际,班轮公司正在抓住机遇。在未来两到三周内市场可能出现转折之前,增加美东航线的运力。9月份远东至美东航线的运力比8月份高出6-7%。我们预计,在10月初,随着托运人在黄金周之前将货物发运,运价仍将上涨。”