恒力重工净利大增超4倍:订单交付双轮驱动业绩爆发
航运界网消息,10月29日,恒力重工上市主体广东松发陶瓷股份有限公司(证券简称:松发股份,证券代码:603268)发布《2026年第三季度报告》。财报指出,受益于新船订单持续增长、批量交付提速、产能逐步释放,公司业绩实现大幅增长。
根据上市公司财报公告数据, 2026年第三季度,松发股份实现营业收入142.70亿元,同比增长180.97%;归属于上市公司股东的净利润30.64亿元,同比增长390.87%;扣除非经常性损益归母净利润27.31亿元,同比增长377.32%。
2026年前三季度,松发股份实现营业收入377.74亿元,同比增长221.25%;归属于上市公司股东的净利润66.73亿元,同比增长424.87%;扣除非经常性损益归母净利润62.46亿元,同比增长807.82%。
与此同时,松发股份盈利能力同步提升,第三季度公司净利率达到21.47%;前三季度经营活动产生的现金流量净额134.96亿元,同比由负转正,经营现金流改善显著。
截至报告期末,松发股份总资产达1027.32亿元,归属于上市公司股东的所有者权益230.66亿元,资产规模大幅扩张。
松发股份于2025年完成重大资产重组,完成置入恒力重工100%股权,主营业务由传统陶瓷制造转型为船舶及高端装备研发、制造与销售。按照重组签署的业绩补偿协议,恒力重工2025至2027年业绩承诺期累计扣非归母净利润不低于 48 亿元。
截至2026年前三季度,2025全年叠加2026年前三季度累计扣非归母净利润,已经超过上述三年累计业绩承诺目标。
恒力重工前身为原STX大连基地,曾是国内规模领先的外资造船基地。2022年恒力集团斥资21.1亿元竞拍收购闲置多年的厂区资产,打造大型现代化船舶建造基地;2024年交付首制船舶,随后产能、接单、交付规模快速抬升。
订单与交付:接单持续爆发,批量化交付步入常态化
继上半年拿下207艘新船订单,创下全球单体船厂接单规模、船型多元化两项行业纪录之后,三季度恒力重工继续斩获批量船单。7月承接46艘新造船订单,8至9月连续拿下油轮、集装箱船、气体运输船订单。
截至目前,恒力重工累计承接新船订单已经超过600艘,交船排期延伸至2031年,订单储备为未来数年生产经营提供坚实基础。订单结构实现集装箱船、散货船、油船、气体运输船全品类覆盖,油轮、集装箱船、气体船等高附加值船型合计占比超七成,订单含金量持续抬升。
此外,恒力重工交付节奏也持续加快,今年8月单月交付11艘新船。按照规划,恒力重工2026全年交付目标约90艘,2027年预计交付120余艘,批量化建造交付能力持续增强。交付规模提升进一步打通“接单‑排产‑建造‑交付‑资金回笼”的完整业务链条,同时交付形成的良好口碑,也反哺新船接单与客户复购。
产能与自主配套:筑牢交付确定性壁垒
在全球新造船市场供需紧张、优质船坞资源稀缺的大背景之下,自有可控的产能与配套体系,成为恒力重工保障交付的核心竞争优势。
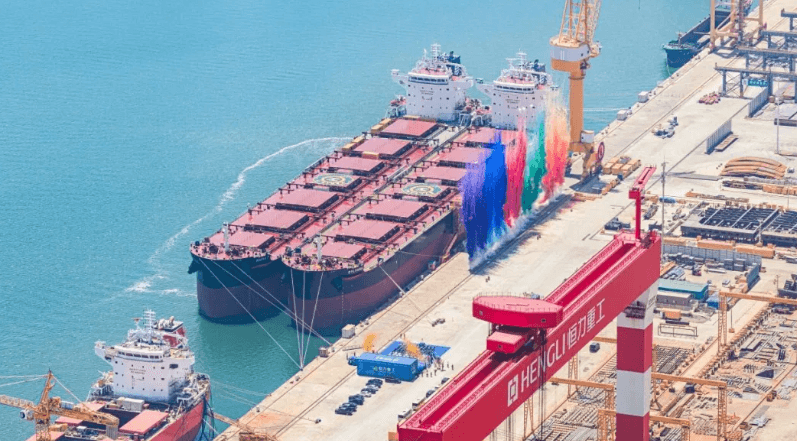
恒力重工锚定建设世界一流绿色船舶建造基地目标,现已具备年钢材加工300万吨、船用发动机年产180台产能,拥有4座超大型船坞及大型船台,具备船型研发、核心装备制造到船舶总装的全链条能力,可批量建造VLCC、万箱级超大型集装箱船等高附加值船型。依托“并行建造、集中出坞”生产模式,持续压缩船坞周期,提升设施利用效率。
2026年前三季度,恒力重工完成固定资产投资126亿元,同比增长66.4%,支撑后续产能扩张与生产效率升级。
除总装建造之外,企业持续完善船舶核心装备自主配套,实现超大型燃料舱/液货舱、船用发动机、轴系等关键部件批量自产,“罐、机、轴”核心大型部件实现自主配套。既能够控制建造成本,也降低外部供应链波动对建造交付的干扰,提升大批量订单履约保障能力。
10月以来,恒力重工公开披露的新船订单数量已经突破80艘,船型覆盖散货船、集装箱船、油轮、液化气船。自2023年投产至今,这家民营造船厂快速成长为全球头部造船企业,VLCC、苏伊士油轮、VLAC多个细分赛道手持订单规模位居全球前列。尽管现有产能规模庞大,恒力重工仍在推进后续产能扩建项目;全部规划产能落地之后,恒力重工将拥有10个20万载重吨以下船位、12个20万载重吨以上船位,可同时建造22艘大型船舶。
当前全球造船行业景气度维持高位,克拉克森新船价格指数9月底报186.59点,连续6个月上行。全球船厂普遍船台排期饱满、有效供给紧张,手持订单充足的企业,业绩具备较强可预见性。恒力重工手持订单已经跻身全球第一梯队,订单结构持续向高附加值船型倾斜;即便船价不再继续上涨,大量高端船舶进入交付周期,有望持续抬升企业利润中枢。