
首次布局油运赛道打造“油散双驱动”新格局!国航远洋拟定增募资7亿元新造6艘船
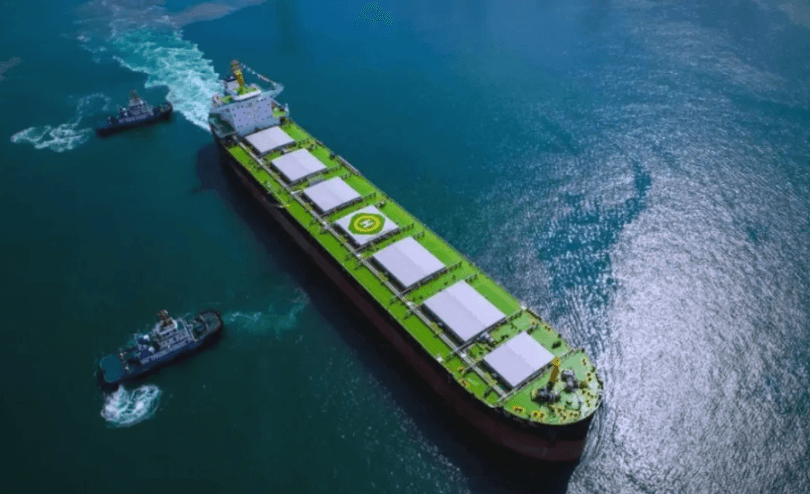
航运界网消息,9月21日,北交所“航运第一股”福建国航远洋运输(集团)股份有限公司(证券代码:920571,证券简称:国航远洋)披露《2026年度向特定对象发行股票募集说明书(草案)》。
公告显示,国航远洋拟向特定对象发行不超过1亿股(含本数),占发行前公司总股本18.00%,募集资金总额不超过7亿元。扣除发行费用后,资金将全部用于船舶购置项目与补充流动资金,其中6.8亿元投向总投资24.91亿元的船舶购置项目,剩余2000万元用于补充流动资金。
具体而言,本次船舶购置项目计划建造3艘6.2万吨级多用途重吊船、3艘11.5万吨级LR2远程油轮,项目建设周期约2年,由公司及其全资子公司作为实施主体,船厂将综合报价、交船周期、付款条件等因素择优确定。公告指出,本次拟建造的全部新船均采用优化船体线型、轻量化结构以及一体化节能设备,属于低碳绿色船舶,可满足国际海事各类环保合规要求。
另据航运界网了解,9月11日,国航远洋与中远海运能源运输股份有限公司(中远海能)签署合作框架协议。双方将深化长期战略合作,整合优质运力资源,发挥各自优势,携手实现互利共赢,开启新造油轮联合经营合作新篇章。双方表示,将在船舶投资运营、经营模式创新、新船建造等领域加强优势互补、协同发展。此次签约也标志着国航远洋首次切入远程运输油轮细分赛道,业务版图正式从“纯散货”迈向“油散双轮驱动”。
对于深耕干散货航运二十余年的国航远洋而言,继9月11日与中远海能签署合作框架协议后,此次投建6艘新船,不只是简单的运力扩容,更是公司发展史上首次切入远洋油运赛道。其中,多用途重吊船自带重型克令吊,具备自主装卸作业能力,既可运输普通干散货,又可承接风电叶片、海工构件、重型成套设备等超长超重重大件货物;11.5万吨LR2油轮是全球中远程液货运输主流船型,能够灵活承运原油与成品油。随着新船落地,国航远洋将搭建起干散货、特种件杂货、能源液货多品类协同的梯度运力矩阵,业务格局从传统单一干散货运输升级为 “油散双驱动” 模式。
在航运界网看来,此番新船多元化布局,正是精准踩中细分市场结构性机会。在重大件航运市场,全球风电、海外基建带动高附加值大件货源持续释放,风电塔筒、核电装备等货物对船舶自装卸能力提出较高门槛。当前全球多用途船队平均船龄已经达到20.7年,行业在手订单仅176艘、合计330万载重吨,占现有运力比重仅10.6%,专业特种运力供给缺口显著。油运市场方面,地缘冲突、贸易格局重构拉长全球油品运输距离,原油运价指数BDTI、成品油运价指数BCTI阶段性冲高;叠加老旧油轮加速拆解、国际环保法规持续收紧,LR2这类合规优质远洋油轮供需缺口逐步显现。
此外,两类船型同步布局,还能够发挥跨周期对冲价值:当干散货运价下行,多用途重吊船可以转向承接高附加值特种件杂货;LR2油轮依托液货市场与干散货市场错峰景气的特征,为船队贡献经营增量,以此平滑航运行业强周期波动风险。
基本面来看,国航远洋是国内头部干散货航运企业,主营国际远洋、国内沿海及长江中下游干散货运输。目前,该公司自营干散货船舶22艘,总运力170.74万载重吨,与力拓、托克、国家能源集团、嘉吉、鞍钢、宝钢、中粮等海内外大型企业建立长期稳定合作关系。
受益于航运市场景气上行,国航远洋经营业绩大幅改善,2026年上半年实现营业收入6.41亿元,同比增长47.19%;归母净利润1.24亿元,同比大增603.81%,综合毛利率提升至36.13%。
定增发行规则方面,本次发行定价基准日为发行期首日,发行价格不低于定价基准日前二十个交易日股票交易均价的80%,全部发行对象以现金认购,所获股份自发行结束之日起锁定6个月。按照发行上限测算,发行完成后公司总股本将由5.55亿股最高增至6.55亿股,上市公司控制权保持不变。据公告,本次定向发行方案已经公司第九届董事会第五次临时会议审议通过,后续还需提交股东大会审议、北交所审核,并取得中国证监会注册批复后方可实施,项目存在一定不确定性。
国航远洋表示,通过股权融资匹配大额船舶资本开支,有利于优化资本结构,增强财务抗风险能力,支撑船队迭代升级与业务版图扩张,进一步提升市场占有率与跨周期经营韧性。